Investovať môže dnes takmer každý. Zakladateľ Financopedia upozorňuje na riziká, o ktorých reklamy mlčia (Rozhovor)

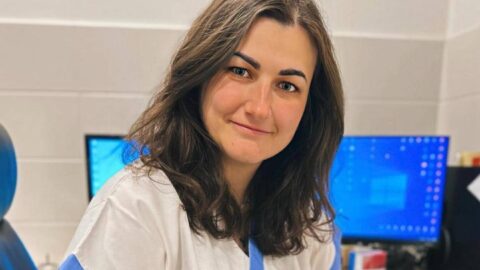
Filip Schlosser začal pôsobiť vo finančnom sektore v roku 2020 ako finančný sprostredkovateľ. Keď si uvedomil, že najmä mladí ľudia sa o financie často nezaujímajú a finančným produktom nerozumejú, rozhodol sa to zmeniť. Založil instagramový profil financopedia, na ktorom začal financie vysvetľovať jednoduchou a zrozumiteľnou formou. Z pôvodne vzdelávacieho projektu sa postupne stala spoločnosť poskytujúca služby finančného sprostredkovania. Dnes sa Financopedia venuje nielen vzdelávaniu, ale aj investovaniu, hypotékam, poisteniu či dôchodkovému zabezpečeniu. S Filipom sme sa rozprávali o tom, prečo investovanie v súčasnosti zažíva taký rozmach, aké riziká sa s ním spájajú a či je skutočne také jednoduché, ako sa na prvý pohľad zdá.
Epoch Times Slovensko: V posledných rokoch čoraz častejšie počúvame, že investovať by mal prakticky každý. Kedy sa podľa vás investovanie stalo bežnou témou aj medzi ľuďmi mimo finančného sektora?
Filip Schlosser: Podľa mňa sa to začalo výraznejšie meniť približne od roku 2020. Poklesy na akciových trhoch po vypuknutí pandémie motivovali ľudí využiť nízke ceny akcií a zarobiť na budúcich rastoch. Zároveň sa o investovaní začalo viac hovoriť v médiách a na sociálnych sieťach. Rozšírili sa aj mobilné investičné aplikácie a ľudia si začali uvedomovať, že investovanie im môže priniesť vyššie výnosy než tradičné sporenie. Postupne sa zvyšuje aj finančná gramotnosť a ľudia lepšie rozumejú pojmom, ako je napríklad inflácia. Všetky tieto faktory spôsobili, že investovanie sa dostalo medzi bežné témy. Dnes už nie je výsadou ľudí s vysokými príjmami. Zároveň však platí, že dostupnosť investovania neznamená, že je automaticky jednoduché alebo bez rizika.
Prečo podľa vás dnešná mladá generácia investuje viac ako predošlé generácie? Súvisí to aj s cieľom rýchlejšie zbohatnúť?
Nemyslím si. Mladí ľudia dnes lepšie vnímajú infláciu, dostupnosť bývania či neistotu dôchodkového systému. Investovanie preto často chápu skôr ako spôsob budovania väčšej finančnej stability do budúcna, než ako cestu k rýchlemu zbohatnutiu.
Mnohí mladí ľudia či študenti dnes nadobúdajú pocit, že ak ešte neinvestujú, robia finančnú chybu. Je podľa vás investovanie naozaj vhodné pre každého?
Nie nevyhnutne. Skôr než človek začne investovať, mal by mať vytvorenú finančnú rezervu a zvládnuté svoje bežné financie. Investovanie má zmysel pre peniaze, ktoré nebude potrebovať niekoľko rokov. Ak niekto žije od výplaty k výplate alebo má dlhy, najprv by som odporúčal zamerať sa na tieto problémy. Dôležité je upraviť výdavky a znížiť zadlženie tak, aby mu v rozpočte zostali peniaze aj na investovanie.
Kedy je správny čas začať investovať? Čo by mal mať človek vyriešené ešte predtým, než pošle svoje prvé peniaze do investície?
Najprv by som odporúčal vytvoriť rezervu na nečakané výdavky. Až potom investovať peniaze, ktoré človek nebude potrebovať niekoľko rokov. Čas strávený na trhu je síce dôležitý, no ešte dôležitejšie je vyhnúť sa situácii, keď človek musí svoje investície predať v nevhodnom čase, pretože nemá iné finančné prostriedky na riešenie nečakaných výdavkov.
Reklamy často zdôrazňujú, že investovať sa dá už od 20 eur mesačne. Môže takáto suma reálne niečo priniesť, alebo ide skôr o marketingový slogan?
Áno, najmä ak človek začne skoro a investuje dlhodobo. Samotných 20 eur z nikoho neurobí milionára, ale dôležitý je návyk pravidelného investovania a sila zloženého úročenia. Zároveň je to dobrý spôsob, ako sa s investovaním zoznámiť bez veľkého rizika.
Ak by ste mali porovnať človeka, ktorý investuje 20 eur mesačne, s tým, kto si rovnakú sumu odkladá na sporiaci účet, aké sú medzi týmito dvoma spôsobmi hlavné rozdiely?
Sporiaci účet je vhodný na rezervu a krátkodobé ciele. Peniaze sú ľahko dostupné a nepodliehajú trhovým výkyvom, ale ich hodnotu môže časom znižovať inflácia. Investovanie ponúka vyšší potenciálny výnos, no zároveň treba počítať s kolísaním hodnoty. Nie je to buď-alebo, ideálne je mať rezervu v konzervatívnom sporiacom produkte a dlhodobé peniaze investovať.
Existuje minimálna suma, od ktorej sa investovanie skutočne oplatí, alebo má zmysel investovať aj malé sumy pravidelne?
Neexistuje konkrétna suma. Oveľa dôležitejší je investičný horizont. Aj malé pravidelné sumy môžu mať zmysel, ak človek investuje desať, dvadsať alebo viac rokov. Rozhodujúca nie je výška prvej investície, ktorá sa dá časom zvyšovať, ale konzistentnosť a pravidelnosť.
Banky a investičné platformy dnes lákajú ľudí na jednoduché investovanie, často len na pár kliknutí. Môže táto dostupnosť vytvárať falošný dojem, že investovanie je jednoduché a bez rizika?
Začať investovať je dnes technicky jednoduché. Mobilné aplikácie výrazne sprístupnili investovanie širokej verejnosti. Riziko však vzniká vtedy, keď jednoduchosť aplikácie vytvára dojem, že jednoduché je aj samotné investovanie. Technológia síce uľahčuje nákup, ale nenahrádza finančné vzdelanie. Aplikácie navyše ponúkajú aj vysokorizikové či špekulatívne investície, pri ktorých môže byť bez dostatočných znalostí alebo odbornej pomoci náročné posúdiť ich vhodnosť. Oveľa ťažšie než začať investovať je vydržať pri tom dlhodobo, najmä keď trhy klesajú. Investovanie si preto vyžaduje trpezlivosť, disciplínu, realistické očakávania a schopnosť zvládať výkyvy.
Často sa hovorí o fondoch ETF. Ako by ste jednoducho vysvetlili človeku, ktorý o nich nikdy nepočul, čo vlastne kupuje, keď investuje do ETF?
Fond ETF (fond obchodovaný na burze) si možno predstaviť ako jeden nákupný košík, v ktorom sú stovky alebo tisíce akcií rôznych firiem. Namiesto toho, aby ste si vyberali jednotlivé spoločnosti, kupujete celý balík naraz. Tým sa prirodzene rozkladá riziko medzi veľké množstvo firiem.
V reklamách pritom väčšinou vidíme grafy dlhodobého rastu. O čom sa podľa vás hovorí pri investovaní príliš málo a aké riziká by mal poznať každý začiatočník ešte pred prvou investíciou?
Málo sa hovorí o tom, že cesta k dlhodobému rastu býva plná poklesov. Aj široko diverzifikované ETF môžu v niektorých obdobiach stratiť 20 až 50 % hodnoty. To neznamená, že investícia zlyhala, ale že takéto výkyvy sú prirodzenou súčasťou investovania. Začínajúci investor sa môže časom naučiť využívať poklesy vo svoj prospech. Pri nižších cenách totiž môže za rovnakú sumu nakúpiť viac podielov.
Dá sa povedať, že pri dlhodobom investovaní nie sú najväčším problémom samotné fondy ETF, ale skôr emócie investorov?
Vo veľkej miere áno. Pri široko diverzifikovaných ETF bývajú najväčším problémom práve ľudské emócie – strach počas poklesov a chamtivosť počas rastov. Disciplína býva často dôležitejšia než výber samotného fondu. ETF nie je recept na rýchle zbohatnutie. Je to nástroj na trpezlivé budovanie majetku.
Čo sa môže stať, ak človek začne investovať bez toho, aby rozumel tomu, do čoho vlastne vkladá svoje peniaze?
Najčastejšie robí impulzívne rozhodnutia. Nakúpi, keď všetci hovoria o rekordoch, a predá pri prvom poklese. Výsledkom môže byť, že jeho investícia dosiahne horšie zhodnotenie než samotný fond, do ktorého investoval.
Aké najčastejšie chyby robia podľa vašich skúseností začínajúci investori? Súvisia aj s prehnanými očakávaniami rýchlych a vysokých ziskov?
Začiatočníci často očakávajú rýchle zisky, podceňujú riziká, investujú peniaze určené na krátkodobé výdavky alebo sa nechajú ovplyvniť sociálnymi sieťami a aktuálnymi trendmi. Práve sociálne siete vytvárajú dojem, že dvojciferné výnosy sú samozrejmosťou. Realita je však oveľa nudnejšia. Dlhodobé investovanie je skôr maratón než šprint. A práve táto „nudnosť“ býva jedným z dôvodov, prečo funguje.
Čo je podľa vás väčším rizikom – neinvestovať vôbec alebo začať investovať len preto, že to robia ostatní?
Obe situácie predstavujú riziko, ale z iného dôvodu. Dlhodobé neinvestovanie môže znamenať, že úspory bude postupne znehodnocovať inflácia. Investovať len preto, že je to módne, však môže viesť k zlým rozhodnutiam a sklamaniu pri prvých poklesoch. Najlepšie rozhodnutie je také, ktoré vychádza z vlastných cieľov, pochopenia rizík a dlhodobého plánu, nie z tlaku okolia. Na Slovensku dnes funguje už pomerne dosť profesionálov, ktorí ponúkajú investičné služby, vrátane finančných sprostredkovateľov. Môžu im vysvetliť jednotlivé možnosti investovania, súvisiace riziká aj samotný proces.
Ak by dnes pred vami sedel 20-ročný študent, ktorý má prvé zarobené peniaze a rozmýšľa, či ich investovať do fondov ETF, čo by ste mu poradili ako prvé?
Najprv by som sa opýtal, či má finančnú rezervu a či rozumie tomu, prečo chce investovať. Ak áno, pravidelné investovanie do široko diverzifikovaného ETF portfólia fondov môže byť rozumný začiatok. Zároveň by som mu odporučil investovať aj do seba – do vzdelania, jazykov alebo zručností. Práve tieto investície sa často zhodnotia najviac.
Čo radia odborníci z Financopedie? Ako rozumne investovať v krátkodobom a dlhodobom horizonte?
Výnos je jednoducho to, čo môžeme investovaním zarobiť. Ak napríklad vložíme 5 000 € a investícia nám zarobí 5 %, hodnota by bola približne 5 250 € pred započítaním prípadných poplatkov a daní. Vyšší potenciálny výnos však zvyčajne znamená aj vyššie riziko. Pri krátkodobom investovaní je problémom najmä situácia, keď človek potrebuje peniaze práve v čase, keď trhy klesajú. Ak by napríklad investoval peniaze do akcií a po roku ich musel vybrať, môže byť nútený predať ich so stratou. Pri dlhodobom investovaní má investor viac času počkať na prípadné zotavenie trhu, pri krátkodobom horizonte taký priestor nemusí mať.
Medzi konzervatívnejšie možnosti patria sporiace účty a termínované vklady. Pri sporiacom účte zostávajú peniaze relatívne ľahko dostupné a banka za ich uloženie vypláca úrok. Pri termínovanom vklade sa človek zaväzuje nechať peniaze uložené počas dohodnutého obdobia. Výhodou je väčšia predvídateľnosť, nevýhodou môže byť horšia dostupnosť peňazí alebo nižší výnos. Ďalšou možnosťou sú fondy peňažného trhu, ktoré investujú do krátkodobých a relatívne nízkorizikových nástrojov. ETF je fond obchodovaný na burze, ktorý môže združovať väčšie množstvo rôznych investícií. Investor tak nemusí kupovať každý jednotlivý cenný papier samostatne.
Pri horizonte približne piatich rokov už možno uvažovať aj o ďalších možnostiach, napríklad o realitných fondoch či dlhopisových ETF, no stále treba počítať s tým, že nejde o úplne bezrizikové produkty. Pri ešte dlhšom horizonte, približne päť až osem rokov, môže prichádzať do úvahy kombinácia realitných, dlhopisových a akciových ETF.
Dôležitým pojmom je diverzifikácia. Znamená rozloženie peňazí medzi rôzne typy investícií. Ak máme všetky peniaze iba v jednej investícii a tá výrazne klesne, zasiahne to celé naše úspory. Ak sú peniaze rozdelené medzi viac typov aktív, pokles jednej časti nemusí znamenať rovnaký pokles celého portfólia. Ešte pred samotným investovaním však treba myslieť na finančnú rezervu. Tá slúži na nečakané situácie. Financopedia odporúča rezervu približne vo výške šiestich mesiacov výdavkov.
Ďakujeme za rozhovor!
Trénujte si mozog s našimi hrami! Sudoku, šachové úlohy, hľadanie rozdielov, solitaire HRAŤ ▶Diskusia
Komentáre sú verejné. Zverejňujeme príspevky, ktoré dodržiavajú pravidlá diskusie.
Na pridanie komentára sa alebo si .