
Potrebuje Slovensko vlastniť novú atómovú elektráreň? 51 percent stačí (Analýza)


Potrebuje štát mať svoju vlastnú jadrovú elektráreň? Alebo potrebuje štát svoju vlastnú elektrárenskú spoločnosť, ktorá bude prevádzkovať svoju jadrovú elektráreň? Vo všeobecnosti ide vlastne o dve odlišné otázky – vlastníctvo elektrárne a vlastníctvo prevádzkovateľa – tak sa na ne pozrime oddelene. A keďže ide o otázku hospodárskej politiky, na ktorú existujú vždy rôzne legitímne pohľady, skúsme sa pozrieť na argumenty na oboch stranách.
Čo je dôležité
Jadrová elektráreň (JE) nie je bežná fabrika. Jadro je špecifické. Stavba trvá 10–15 rokov (úplne minimálne 5 rokov, no to je už minulosť). Dnešná projektovaná životnosť je 60–80 rokov, vkladaný kapitál je obrovský a súkromný investor takmer nikde na svete nepostaví nový blok bez toho, aby štát aspoň nejako prebral riziko.
Profesor David Newbery z Cambridge to zhrnul tak, že „prakticky žiadna JE nevznikla bez verejného vlastníctva alebo regulačných záruk“.
JE má tri vlastnosti, ktoré menia logiku vlastníctva. Po prvé ide o bezpečnostnú a licenčnú zodpovednosť. Konečnú zodpovednosť za bezpečnosť nesie prevádzkovateľ (nie „vlastník tehál“). To je jasné z nariadení Medzinárodnej agentúry pre atómovú energiu (MAAE) a aj z praxe. Štát preto musí mať silný, nezávislý regulátor bez ohľadu na to, kto vlastní akcie. Na Slovensku je to Úrad jadrového dozoru (ÚJD) SR.
Po druhé JE má životnosť 60 – 80 rokov. Jadrové palivo, vyraďovanie JE, úložisko odpadu a fondy na likvidáciu JE prežijú niekoľko vlád aj niekoľko súkromných majiteľov.
Po tretie JE má strategický význam. Na Slovensku jadro pokrýva veľkú časť spotreby. Výpadok alebo politický spor o cenu nie je len firemný problém.
Preto otázka „Vlastniť elektráreň alebo vlastniť firmu?“ je v praxi vlastne otázkou: „Má štát ovládať prevádzkovateľa, alebo ho stačí regulovať?“
Ako je to u nás?
Ak si vezmeme aktuálny stav na Slovensku, spoločnosť Slovenské elektrárne, ktorá prevádzkuje obe jadrové elektrárne (Bohunice a Mochovce), je z dvoch tretín vlastnená českou skupinou EPH, ktorá získala tento podiel od talianskeho Enelu, pričom zvyšných 34 % vlastní Slovenská republika.
Štát má opciu na ďalších 17 % po spustení 4. bloku Mochoviec, čím by získal väčšinu.
Nový plánovaný jadrový zdroj v Jaslovských Bohuniciach pripravuje spoločnosť JESS (dnes má v nej 51 % štát cez štátnu spoločnosť JAVYS, a 49 % má česká spoločnosť ČEZ, kde má väčšinu Česká republika). Avšak súčasná slovenská vláda chce získať 100-percentné štátne vlastníctvo.
Teda Slovensko už dnes nevlastní „samotnú elektráreň“ oddelene od firmy. Navyše Slovensko dnes nemá ani väčšinový podiel, a to ani v elektrárni, ani v prevádzkovej spoločnosti, ale iba menšinový vlastnícky podiel. Vlastní iba podiel v spoločnosti, ktorá ju vlastní aj prevádzkuje. Je to bežný model.
Vlastniť elektrárenskú spoločnosť, ktorá elektráreň prevádzkuje, dáva zmysel vtedy, ak chce štát rozhodovať o investíciách a životnosti blokov, ak chce ovplyvniť, kam idú zisky (dividendy vs. reinvestície), ak chce mať istotu, že v kríze nebude o prevádzke rozhodovať zahraničný akcionár a použiť jadrový zdroj ako nástroj priemyselnej politiky.
Vlastniť len jadrovú elektráreň a nechať ju prevádzkovať cudzej firme je v jadrovej energetike nie úplne bežné a zrejme aj ťažké, veď licencia, zodpovednosť za nehodu a denné rozhodovanie sú na prevádzkovateľovi. Napriek tomu však modely typu „štát vlastní, súkromník prevádzkuje“ existujú (napr. prenájom v Ontáriu), ale aj tam má prevádzkovateľ obrovskú moc a štát musí mať tvrdú zmluvu.
Argumenty pre štátne vlastníctvo (elektrárne alebo spoločnosti):
– Energetická bezpečnosť: jadrová energia je strategická infraštruktúra; štát môže chcieť mať kontrolu nad rozhodnutiami o výstavbe, údržbe, palive a bezpečnosti, najmä v čase geopolitickej neistoty.
– Cenová stabilita: štátny vlastník môže ľahšie regulovať ceny elektriny pre domácnosti a priemysel, bez tlaku na maximalizáciu zisku pre súkromných akcionárov.
– Dlhodobý horizont investícií: jadrové projekty majú návratnosť na desiatky rokov (napr. české Dukovany II majú plánovanú prevádzku do roku 2096); súkromný kapitál niekedy vyžaduje rýchlejšiu návratnosť, štát si môže dovoliť dlhší horizont.
– Zodpovednosť a riziko: v prípade havárie alebo problému v praxi nesie štát vždy časť rizika (a nákladov na likvidáciu, vyraďovanie z prevádzky, nakladanie s odpadom), takže niektorí argumentujú, že by mal mať aj zodpovedajúcu kontrolu.
– Zisk zostáva v krajine: ak je vlastníkom štát, tak zisky z prevádzky neodchádzajú zahraničným akcionárom (napríklad Slovenské elektrárne v roku 2024 vykázali čistý zisk 815 miliónov eur).
Štátne vlastníctvo nerieši bezpečnosť. Tú drží jadrový dozor (regulátor) a licencia. Štátne vlastníctvo však rieši kto nesie riziko, kto rozhoduje o cene a investíciách, a kto platí, keď sa projekt predraží.
Výhody štátneho vlastníctva sú v energetickej suverenite a prípadnom krízovom riadení. Štát môže v kríze prikázať výrobu, obmedziť export, držať zásoby paliva alebo predĺžiť životnosť blokov. Súkromný vlastník optimalizuje zisk; v extréme môže elektráreň odstaviť, predať alebo viesť súdne spory so štátom o cenu. Pre malú krajinu s vysokým podielom jadra (ako napríklad Slovensko) to nie je iba akademická otázka.
Štát drží dlhý horizont – politický cyklus je 4 roky, jadrový cyklus minimálne 60 (v skutočnosti vyše 100 rokov). Štátny vlastník vie (aspoň teoreticky) držať fondy na vyraďovanie, úložisko odpadu a výmenu paliva aj vtedy, keď to trhu práve nevyhovuje. Súkromník môže odísť, pretvoriť firmu na nejakú s.r.o. (LLC) s obmedzenou zodpovednosťou, alebo tlačiť na to, aby „zvyšok“ zaplatil daňový poplatník.
Štát môže skutočne zabezpečiť lacnejšie financovanie stavby. Štátna firma má implicitnú záruku, pretože vláda ju nenechá padnúť. A to znižuje úrok. Pri projekte za 10–15 miliárd eur je rozdiel v cene kapitálu rozhodujúci. Preto sa nové bloky v Európe takmer vždy stavajú cez štátne energetické spoločnosti alebo s CfD / RAB / štátnou pôžičkou.
A nakoniec – zisk ostáva v krajine. Dividendy, dane a rozhodnutie, či zisk ide do rozpočtu alebo do nového bloku, robí vláda. Slovenské elektrárne v roku 2025 prvýkrát vyplatili dividendy; štát zo svojho 34-percentného podielu dostal rádovo 170 miliónov eur. Pri väčšine by to bolo viac.
Štát môže pomôcť s priemyselnou politikou a štandardizáciou – napríklad Južná Kórea znížila náklady na stavbu reaktorov práve preto, že mala jedného štátneho staviteľa a prevádzkovateľa (KHNP/KEPCO), stavala rovnaký typ opakovane a na tých istých lokalitách. Roztrieštený súkromný trh v USA naopak viedol k desiatkam variantov a rastu nákladov.
No a je tu taktiež súlad so „zadnou časťou“ jadrového palivového cyklu. Odpad, vyraďovanie a zodpovednosť za haváriu sú aj tak vždy (aspoň čiastočne) na pleciach štátu. Keď štát vlastní prevádzkovateľa, je ťažšie hrať hru že „zisky sú súkromné, a škody sú verejné“.
Argumenty proti štátnemu vlastníctvu (resp. pre súkromné/zmiešané vlastníctvo):
– Efektívnosť a manažment: súkromné spoločnosti majú často silnejšiu motiváciu k efektívnej prevádzke a kontrole nákladov, keďže priamo znášajú dôsledky strát.
– Kapitálová náročnosť: výstavba a modernizácia jadrových blokov si vyžaduje obrovské investície; súkromný alebo zahraničný kapitál môže znížiť záťaž na štátny rozpočet.
– Riziko politizácie: štátne firmy môžu podliehať politickým tlakom (napr. na obsadzovanie manažmentu, netransparentné zákazky), čo môže znížiť kvalitu riadenia.
– Pravidlá EÚ o štátnej pomoci: ako práve ukazuje český prípad Dukovian – aj keď je prevádzkovateľ štátny, podpora musí prejsť schválením Európskou komisiou, aby nešlo o nedovolenú štátnu pomoc; to obmedzuje flexibilitu čisto štátneho modelu.
– Diverzifikácia rizika: zmiešané vlastníctvo (ako dnes na Slovensku) rozkladá finančné riziko medzi viacero subjektov.
Nevýhody štátneho vlastníctva JE môžu byť vážne. Štátny vlastník má pokušenie držať cenu elektriny pod nákladmi pred voľbami, meniť manažment po každej vláde a používať firmu ako zamestnávateľa. To ničí investičnú disciplínu. Napríklad francúzska štátna spoločnosť Électricité de France (EDF) dlhé roky predávala jadrovú elektrinu pod trhovou cenou (ARENH). Výsledkom boli dlhy a neskôr drahé opätovné zoštátnenie.
Niekedy štátne vlastníctvo môže znamenať aj veľmi vážny konflikt záujmov. Hlavne vo vzťahu – vlastník a zároveň dozor. Štát udeľuje licenciu, schvaľuje tarifu a aj vymenúva predstavenstvo. Ak nie je jadrový dozor tvrdo “oddelený”, bezpečnosť a hospodárenie sa miešajú s politikou.
Okrem toho je pri štátnom vlastníctve skoro vždy slabší tlak na efektivitu. Bez hrozby krachu a bez súkromného akcionára, ktorý počíta každú miliardu, zvyčajne rastú náklady, termíny a počet ľudí. Štátne megaprojekty to ukazujú opakovane – nie preto, že jadro je „štátne“, ale preto, že chýba tvrdý rozpočtový limit.
Fakticky celé riziko nesie daňový poplatník. Keď sa napríklad Mochovce predražili, keď sa francúzska JE Flamanville posunula o 12 rokov, alebo keď americká JE Vogtle prekročila rozpočet o 150 %, niekto to musel zaplatiť. Pri štátnom vlastníctve je to priamo rozpočet alebo regulovaná cena pre domácnosti.
Súkromník riziko celkom nepreberie. Pri probléme žiada záruku, že pri predražení, omeškaní alebo splácaní úveru zaskočí štát, alebo zmluvu o rozdiele (CfD), teda dohodnutú cenu, ktorú pri poklese trhovej ceny dopláca verejnosť, alebo skrachuje (ako Westinghouse v roku 2017) a zvyšok ide znova aj tak na plecia verejnosti.
Pri štátnom vlastníctve ide o obrovskú záťaž verejných financií. Napríklad už spomenutý nový slovenský blok s rádovo 13 – 15 miliardami eur predstavuje pre Slovensko viac ako 10 % HDP.
100-percentné vlastníctvo znamená, že prípadné predraženie sa priamo premietne do verejného dlhu. V čase konsolidácie to vytláča školstvo, dôchodky, armádu mimo hlavných priorít. Kúpa čo i len menšinového podielu v existujúcej firme sa počíta v miliardách.
A samozrejme, teoreticky je tu vždy možnosť korupcie. Veľký, politicky citlivý, málo porovnateľný tender je ideálne prostredie pre prípadné predražené zákazky a “našich ľudí”. Nemusí to vždy byť tak, pretože je to dvojsečné. Áno, je to tak, že čím je firma „národnejšia“, tým väčší tlak je „dať prácu domácim“, aj keď sú drahší. No máme skúsenosti, že aj tí zahraniční, aj keď lacnejší, sa nakoniec neukázali vždy ako to najlepšie riešenie. Faktom však zostáva, že je tam priestor pre skryté dotácie. V štátnej firme sa podpora ľahšie schová do lacného úveru, neodpísaného kapitálu, neodložených rezerv na odpad alebo do ceny, ktorú domácnosti platia „len tak“. Súkromná firma vždy musí podporu vykázať explicitnejšie.
Aký je rozdiel medzi vlastnením elektrárne a vlastnením prevádzkovateľa?
Toto rozlíšenie je dôležité. Ak štát vlastní len samotnú elektráreň (aktívum), ale prevádzku zveril inej firme, závisí od zmluvy, koľko skutočnej kontroly reálne má.
Ak štát vlastní prevádzkovú spoločnosť, má priamejší vplyv na personálne, prevádzkové aj strategické rozhodnutia (napr. rozširovanie kapacít, bezpečnostné investície), no nesie aj plnú prevádzkovú a finančnú zodpovednosť.
Mnohé krajiny (napr. Francúzsko cez EDF, Česko cez ČEZ) majú model, kde je štát väčšinovým vlastníkom prevádzkovateľa. Ide o iný model než 34-percentný podiel, aký má dnes Slovensko.
Je to teda skôr otázkou miery kontroly a miery rizika a nákladov, ktoré je štát ochotný niesť. Rôzne krajiny túto rovnováhu nastavujú rôzne.
Štát nutne nepotrebuje vlastniť samotnú budovu reaktora ako oddelený majetok. Potrebuje však jednoznačne kontrolu nad tým, kto elektráreň prevádzkuje, ak ju považuje za strategický zdroj. Tieto dve veci sa v praxi takmer vždy prelínajú.
Ako to majú nastavené vo svete?
Vo svete je plné alebo takmer plné štátne vlastníctvo prevádzkovateľa JE bežné. Najmä tam, kde má jadro veľký podiel na elektrine alebo ide o geopoliticky citlivý sektor.
Avšak samotnú JE (oddelene od firmy „ako budovu“) štát vlastní zriedkakedy. Skoro vždy je to tak, že vlastní spoločnosť, ktorá ju vlastní a aj prevádzkuje.
Vo svete existujú tri veľké tábory:
1. Štát vlastní prevádzkovateľa na 100 %: Francúzsko, Rusko, Čína, India, Maďarsko, Kórea (cez KEPCO), a väčšina bývalých sovietskych krajín. Toto je najčastejší model pri novom jadre v Ázii a pri štátom preferovaných jadrových prevádzkovateľoch, ktorí sú nástrojom národnej energetickej politiky (tzv. „národní šampióni“).
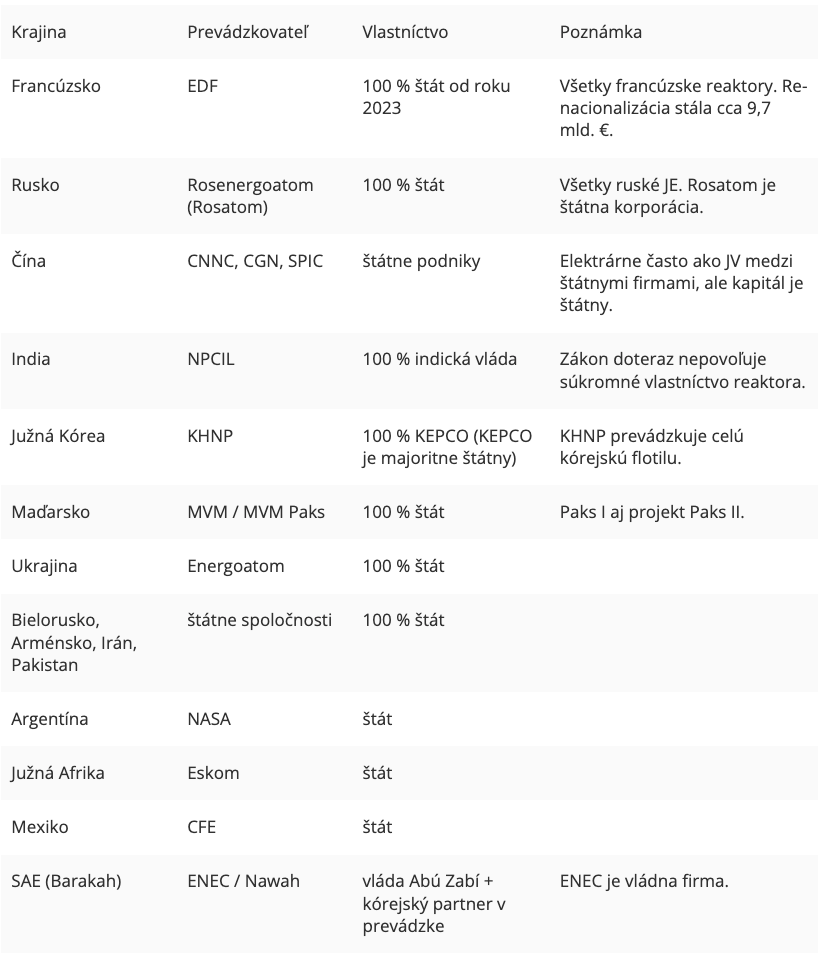
Ďalšie štátne vlastníctvo (nie nutne na 100 %):
– Švédsko: Vattenfall je na 100 % štátny a vlastní podiely v Ringhals aj Forsmark.
– Rumunsko: Nuclearelectrica je väčšinovo štátna.
– Bulharsko: Kozloduy cez štátny energetický holding.
– Slovinsko/Chorvátsko: JE Krško vlastnia 50 : 50 dve štátne firmy (GEN Energija a HEP).
– Česko: v ČEZ má takmer 70 % štát, zvyšok ostáva na burze. Nový blok Dukovany II prebral štát na 80 %, ČEZ má 20 %.
– Fínsko: Fortum je majoritne štátny; JE Olkiluoto však prevádzkuje TVO, čo je kvázi priemyselné „družstvo“ (nie štát).
2. Štát má väčšinu v kótovanej elektrárenskej spoločnosti: Česko (ČEZ), donedávna Francúzsko, čiastočne Fínsko. Štát riadi stratégiu, trh dodáva kapitál a tlak na efektivitu.
3. Súkromný prevádzkovateľ + tvrdá regulácia: USA, časť Európy. Funguje tam, kde je veľký trh, silný nezávislý regulátor a dlhá história súkromných elektrárenských spoločností.
– USA: najväčšia flotila JE na svete. Prevažne súkromné elektrárenské spoločnosti (Constellation, Duke, Entergy, Southern…). Existujú však aj výnimky: federálna TVA (služby pre jadrové zbrane) ale aj niektoré verejné podniky (Energy Northwest, Nebraska Public Power District). Štát jadro nereguluje vlastníctvom, ale licenciou (NRC). Zároveň zakazuje, aby prevádzkovateľa ovládal zahraničný vlastník.
– Španielsko: spoločnosti Iberdrola, Endesa, Naturgy.
– Japonsko: súkromné regionálne elektrárenské spoločnosti (TEPCO, Kansai…). Po katastrofe vo Fukušime síce štát do niektorých vstúpil kapitálom, vlastnícky model však ostal súkromný.
– Švajčiarsko: zmiešané vlastníctvo kantónov, miest a súkromných elektrárenských spoločností.
– Fínsko (časť): TVO je súkromné priemyselné konzorcium (papierne, oceliarne, energetika).
– Spojené kráľovstvo (UK) je hybrid: väčšinu ostávajúcich blokov prevádzkuje EDF Energy (teda “cudzí” francúzsky štát). Nový Sizewell C má byť partnerstvom britskej vlády a EDF.
– Kanada je provinčná, nie federálna: Ontario Power Generation (OPG) je kráľovská korporácia provincie Ontário; Bruce Power je súkromné konzorcium, ktoré elektráreň prenajíma od OPG – jeden z mála modelov kde „štát vlastní, súkromník prevádzkuje“.
Slovensko je teda dnes v druhom tábore, ale iba slabo. Vlastní len 34 % v Slovenských elektrárňach, väčšinu má súkromný EPH. Väčšina krajín s podobne vysokým podielom jadra na výrobe elektriny (Francúzsko, Maďarsko, Ukrajina, Česko, Kórea) má nad prevádzkovateľom väčšinovú alebo úplnú štátnu kontrolu.
Treba si uvedomiť dôležitú vec, a tá je, že 100-percentné štátne vlastníctvo nie je záruka lepšej elektrárne!
Napríklad francúzsky orgán kontrolórov (niečo ako náš Najvyšší kontrolný úrad) v roku 2026 skonštatoval, že plné zoštátnenie EDF bolo drahé a jeho prínos „ťažko preukázateľný“.
Indický a ruský model sú zase jasne viazané na politický systém, nie na efektivitu. Naopak, fínska spoločnosť TVO (súkromný priemysel) a aj americké súkromné zariadenia dokážu prevádzkovať jadro bezpečne – ak jadrový dozor drží tvrdo podmienky licencie a fondy na odpad.
Takže vo svete je to tak, že veľa štátov vlastní na 100 % spoločnosti, ktoré prevádzkujú jadrové elektrárne. Vlastniť však „samotnú elektráreň“ oddelene od tejto firmy je úplná výnimka, a vôbec nie pravidlo.
Najnovšie existuje aj špeciálny model, a to keď cudzí štát vlastní elektráreň v inej krajine. Je to tzv. projekt a režim BOO (Build-Own-Operate). Ide napríklad o Turecko – JE Akkuyu, ktorú stavia ruská spoločnosť Rosatom. JE ostáva ruským majetkom a Turecko kupuje elektrinu. Hostiteľský štát teda nevlastní ani elektráreň, ani prevádzkovateľa.
Podobnú logiku má ešte niekoľko exportných projektov Rosatomu.
Aký z toho vyplýva praktický záver?
Štátne vlastníctvo JE dáva zmysel ako nástroj kontroly strategického aktíva a financovania stavby, ale nie ako záruka lacnejšej alebo bezpečnejšej elektriny. Najväčšia výhoda tkvie v tom, že štát vie projekt vôbec postaviť a v kríze ho riadiť.
Najväčšou nevýhodou je, že sa do projektu prenášajú politické zlyhania: ideologické rozhodnutia, korupčné riziká aj krátkodobý populizmus. Tie sa následne prejavia v štátnom rozpočte a v konečnej cene elektriny.
Preto väčšina funkčných modelov nestojí na extréme „sto percent štát alebo sto percent súkromník“. Spočíva vo väčšinovej štátnej kontrole, v prísnej a nezávislej regulácii a v spoluúčasti kapitálu, ktorý nesie finančnú zodpovednosť.
Česko sa týmto smerom uberá cez ČEZ. Francúzsko skúsilo čiastočný vstup na burzu, no vrátilo sa k plnému štátnemu vlastníctvu. Ukázalo sa však, že stopercentná štátna kontrola je drahá a konflikt záujmov medzi vlastníkom, regulátorom a politikou tým nezmizol.
Vlastníctvo je teda politická voľba o tom, kto zaplatí účet, keď sa niečo pokazí. A pri veľkých projektoch (a to projekt JE je) sa niečo pokazí takmer vždy (aspoň na stavbe).
Otázka nie je, či riziko existuje, ale či ho má niesť ministerstvo financií, odberateľ (teda bežní ľudia – obyvateľstvo), alebo zmiešaná firma s jasnými pravidlami.
Čo teda predstavuje optimálne riešenie?
Univerzálne „optimálne“ riešenie neexistuje! Závisí to vždy od veľkosti krajiny, kvality inštitúcií a toho, či ide o existujúcu elektráreň, alebo o novú stavbu. Pre krajinu ako Slovensko sú však extrémne možnosti – 100-percentne vlastnená štátom alebo 100-percentne vlastnená súkromnou spoločnosťou – horšie, než dobre nastavená kombinácia.
Čisté súkromné vlastníctvo v nových jadrových projektoch vo svete takmer neexistuje. Čisté štátne vlastníctvo sa vyskytuje, ale funguje slušne len tam, kde je silný, naozaj nezávislý regulátor a štátna spoločnosť sa správa ako firma, a nie ako ministerstvo.
Optimálnou kombináciou je model, v ktorom si štát zachováva kontrolu nad strategickým aktívom, súkromný kapitál nesie podnikateľské riziko a jadrový dozor ostáva nezávislý od vlastníka aj od prevádzkovateľa.
Štát ako vlastník znamená, že štát musí mať kontrolu nad prevádzkovateľom, nie nutne „nad každou tehlou“ a každým detailom výstavby a prevádzky.
Štát potrebuje rozhodovať o predĺžení životnosti starých JE, o prípadnom novom jadrovom bloku, o politike jadrového paliva, o fondoch na odpad a vyraďovanie a o správaní sa v kríze.
Na to stačí väčšina 51 % alebo kvalitná zlatá akcia a akcionárska zmluva. 100-percentné vlastníctvo nič extra nepridáva, len predraží výkup menšiny a odstráni vonkajšiu kontrolu.
Pre Slovensko je pri Slovenských elektrárňach logickým cieľom 51 %, nie 100 %. Pri novom zdroji v Bohuniciach stačí väčšinový podiel v JESS a zmluva, ktorá predaj bez súhlasu štátu vylúči. Plné vlastníctvo má zmysel len vtedy, ak partner blokuje strategické rozhodnutia a výkup neohrozí verejné financie neúnosným rizikom.
Ak je súkromná spoločnosť menšinovým spoluvlastníkom (akcionárom), je mimoriadne dôležité, aby na kľúčových postoch firmy pôsobili ľudia, ktorí posudzujú návratnosť, odmietajú predražené zákazky, bránia vyplácaniu dividend, kým nie je splatený dlh, a nedovolia meniť riaditeľa po každých voľbách.
Takým akcionárom môže byť EPH, ČEZ, penzijný fond, priemyselné konzorcium (ako vo fínskom modeli TVO/Mankala), alebo kótovaná menšina ako pri ČEZ-e. Nemusí ísť o ideologického kapitálového investora. Potrebný je akcionár, ktorý má záujem predchádzať plytvaniu.
Česko sa uberá práve týmto smerom. Štát drží približne 70 % ČEZ a zvyšok ostáva na burze. Nový projekt Dukovany preberá štát na 80 % a ČEZ-u ponecháva 20 % kvôli know-how. Tento model je bližší k optimu ako francúzske stopercentné vlastníctvo.
Štát nesmie byť naraz majiteľ, regulátor bezpečnosti a tvorca cien pre domácnosti. Bez tohto oddelenia je vlastníctvo škodlivé.
Ako minimum musí platiť, že ÚJD SR je naozaj nezávislý od ministerstva hospodárstva aj od akcionára. Tarifu a podporu musí nastavovať iný úrad podľa stanovených pravidiel, nie podľa politických rozhodnutí. Fondy na odpad a vyraďovanie musia ostať mimo dosahu vlády, na viazanom účte so zákonne vymedzeným účelom..
Toto je dôležitejšie než to, či štát vlastní 51 % alebo 100 %.
Úplne iný model by mal platiť pre starú elektráreň a iný pre novú.
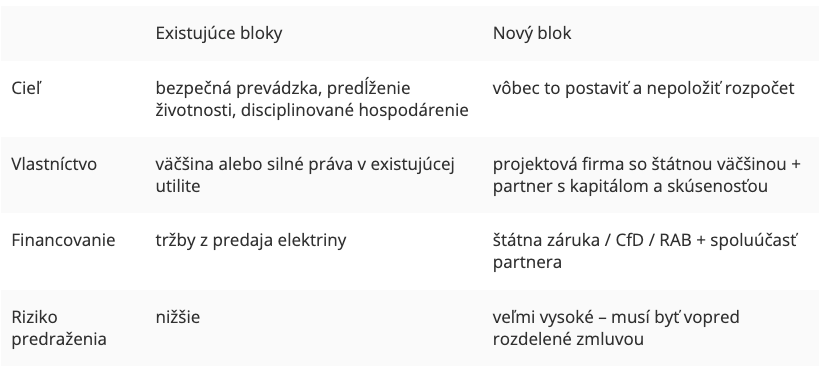
Nové jadro bez verejného zdieľania rizika dnes nikto nepostaví. Ale to nie je dôvod na to, aby štát niesol celé riziko a súkromný partner len inkasoval.
Ako by to malo (a mohlo) vyzerať na Slovensku?
1. Slovenské elektrárne: uplatniť opciu na 17 % a ísť na 51 %. Nesnažiť sa hneď o 100 %. 100 % by stálo násobne viac a odstránilo by vonkajšiu kontrolu práve vtedy, keď firma ešte má dlh z Mochoviec.
2. Nový zdroj (JESS): väčšina štátu, nie nutne 100 %. Ak je dohoda s ČEZ-om drahá alebo blokuje projekt, výkup dáva zmysel. Ak je cena prehnaná, lepší je akcionársky pakt a jasné veto štátu než vyprázdniť rozpočet.
3. Cena elektriny: neriešiť vlastníctvom. Riešiť zmluvou o výkupe, CfD alebo regulovaným pásmom pre časť výroby. Vlastníctvo je pomalý a drahý nástroj na lacnejší prúd.
4. Bezpečnosť a odpad: zákon, fondy, regulátor. Vlastník je druhotný.
Jednou vetou: Optimum predstavuje štátna kontrola + súkromná disciplína + nezávislý regulátor.
Nie 100-percentný štát (príliš veľa politiky, príliš drahé) a nie 100-percentný súkromník (nedá sa zafinancovať nový blok a v kríze nemáte páku).
Dobré riešenie je kombinácia, v ktorej má štát väčšinu alebo zlatú akciu, menšina počíta peniaze a licencia platí rovnako pre oboch.
Názory vyjadrené v tomto článku sú názormi autora a nemusia nutne odrážať stanovisko The Epoch Times.
Trénujte si mozog s našimi hrami! Sudoku, šachové úlohy, hľadanie rozdielov, solitaire HRAŤ ▶ ZDIEĽAŤ ČLÁNOK


Povedzte nám svoj názor! Vaša spätná väzba nám pomáha prinášať témy, ktoré vás zaujímajú.